Mehr Rente fürs Team. Weniger Aufwand fürs Unternehmen.
Wir setzen sie rechtssicher auf, nutzen die Förderung voll aus und wählen aus einem breiten Marktvergleich die passende Lösung für Ihre Belegschaft.
- Bis zu 15 % Arbeitgeber-Zuschuss gefördert
- Steuer- und sozialabgabenfrei umgewandelt
- Aus einem breiten Marktvergleich ausgewählt
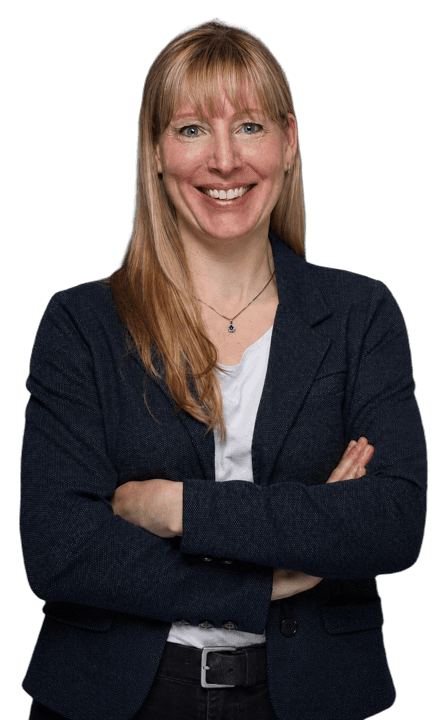
Elke Hohensträter
Finanzberaterin · Köln
Ich begleite Unternehmen und ihre Mitarbeitenden durch die betriebliche Altersvorsorge: rechtssicher aufgesetzt, konkret gerechnet und langfristig betreut.
Nicht die bAV nervt Ihre Leute. Der Aufwand nervt Sie.
Viele Betriebe zögern bei der betrieblichen Altersvorsorge aus zwei Gründen: Die Verwaltung kostet Zeit, und die Haftung macht Sorgen. Den Aufwand nehmen wir Ihnen ab, das Haftungsrisiko halten wir klein.
Papierkram, den niemand zählt
Anfragen, Buchungen, Ein- und Austritte: die Verwaltung der bAV frisst Zeit, die im Tagesgeschäft fehlt.
Fehlerquelle Lohnbüro
Bei der bAV-Abrechnung über das Lohnbüro können Fehler entstehen, und die Haftung dafür liegt bei Ihnen als Arbeitgeber.
Ab 2027 elektronische Pflicht
Die Entgeltunterlagen müssen ab 2027 ausnahmslos elektronisch geführt werden. Wer jetzt aufräumt, ist vorbereitet.
Den Weg zur fertigen Versorgung machen wir für Sie planbar und haftungssicher.
Aus Brutto wird Rente, mit kräftiger Förderung vom Staat.
Das Prinzip der Entgeltumwandlung ist einfach: Ein Teil des Bruttogehalts fließt direkt in die Altersvorsorge, bevor Steuern und Sozialabgaben anfallen.
* Vereinfachtes Beispiel: Bruttogehalt ca. 4.000 € im Monat, Steuerklasse 1, unterhalb der Beitragsbemessungsgrenzen. Angenommen sind ca. 24 % Steuer- und ca. 20 % Sozialabgaben-Ersparnis, die tatsächliche Ersparnis hängt von Einkommen, Steuerklasse und Bundesland ab. „Frei“ gilt für Beiträge bis 8 % (Steuer) und 4 % (Sozialabgaben) der Beitragsbemessungsgrenze. Der Arbeitgeber-Zuschuss beträgt mindestens 15 %. In der Rentenphase ist die Betriebsrente nachgelagert zu versteuern und meist kranken- und pflegeversicherungspflichtig.
Entgeltumwandlung
Ein Teil des Bruttogehalts wird in einen Vorsorgevertrag umgewandelt, bevor Steuern und Sozialabgaben greifen.
Förderung greift sofort
Weil der Beitrag aus dem Brutto kommt, sinkt der Netto-Aufwand spürbar. Der Staat fördert jeden Monat mit.
Arbeitgeber legt drauf
Bei Entgeltumwandlung kommt der gesetzliche Zuschuss von 15 % obendrauf. Der Beitrag Ihrer Mitarbeiter wächst, ohne dass sie selbst mehr einzahlen.
Drei Hebel, die jeden Euro größer machen.
Die betriebliche Altersvorsorge ist eine der am stärksten geförderten Vorsorgeformen in Deutschland. Diese drei Hebel wirken zusammen.
Steuerersparnis
Beiträge sind bis 8 % der Beitragsbemessungsgrenze steuerfrei (2026: 8.112 € im Jahr). Das senkt die Steuerlast im aktiven Berufsleben.
Sozialabgaben-Ersparnis
Auf umgewandelte Beiträge fallen bis 4 % der Beitragsbemessungsgrenze keine Sozialabgaben an (2026: 4.056 € im Jahr). Für Ihre Mitarbeiter bleibt netto mehr vom Beitrag übrig.
15 % Arbeitgeber-Zuschuss
Bei Entgeltumwandlung gesetzlich vorgeschrieben. Der Beitrag Ihrer Mitarbeiter steigt, ohne dass sie selbst mehr einzahlen.
Was 100 € Beitrag wirklich kosten.
Ein vereinfachtes Rechenbeispiel zeigt den Effekt: Aus einem hohen Vorsorgebeitrag wird ein geringer Netto-Aufwand für Ihren Mitarbeiter, und der gesetzliche Zuschuss finanziert sich aus Ihrer eigenen Sozialabgaben-Ersparnis.
Aus 56 € echtem Netto-Aufwand fließen 115 € pro Monat in die Altersvorsorge, ein Hebel von rund 2×.
Was Sie zuschießen (15 €), sparen Sie zugleich an Sozialabgaben (rund 20 €).
Vereinfachtes Beispiel (Bruttogehalt ca. 4.000 €, Steuerklasse 1, unterhalb der Beitragsbemessungsgrenzen). Die Steuer- und Sozialabgaben-Ersparnis ist pauschal angenommen und hängt von Einkommen, Steuerklasse und Bundesland ab. In der Rentenphase ist die Betriebsrente nachgelagert zu versteuern und meist kranken- und pflegeversicherungspflichtig. Der individuelle Wert wird konkret berechnet.
Rechtssicher aufgesetzt, mit klarer Versorgungsordnung.
Eine klare Versorgungsordnung regelt, wer welche Leistung erhält. Das schützt das Unternehmen, schafft Gleichbehandlung und macht die bAV im Betrieb planbar.
Haftung begrenzen
Der Arbeitgeber haftet für die zugesagte Leistung. Eine saubere Versorgungsordnung und die richtige Durchführung minimieren dieses Risiko.
Gleichbehandlung sichern
Einheitliche Regeln für alle Mitarbeitergruppen vermeiden spätere Konflikte und rechtliche Angriffsflächen.
Aufwand delegieren
Verwaltung, Ein- und Austritte und Dokumentation laufen über einen klaren Prozess, nicht über Ihren Schreibtisch.
Aus einem breiten Marktvergleich, nicht aus einem Regal.
Aus einem breiten Marktvergleich wird genau die Lösung ausgewählt, die zu Belegschaft und Unternehmen passt.
Markt statt Marke
Vergleich mehrerer Gesellschaften nach Kosten, Leistung und Bilanzstärke.
Passend zur Belegschaft
Das Konzept richtet sich nach Einkommensstruktur und Zielen Ihrer Mitarbeiter.
Transparent begründet
Jede Empfehlung ist nachvollziehbar und mit Quellen belegt.
Ein durchdachtes betriebliches Versorgungsmanagement.
Eine durchdachte bAV ist ein Instrument für Mitarbeiterbindung und Recruiting, gerade im Mittelstand ein spürbarer Vorteil im Wettbewerb um Fachkräfte.
Mitarbeiter binden
Eine attraktive Vorsorge erhöht die Bindung und senkt teure Fluktuation.
Im Recruiting punkten
Ein klares Vorsorge-Angebot ist ein sichtbares Plus gegenüber Wettbewerbern.
Mehr als Vorsorge
Ein Vorsorgeangebot, das Mitarbeitende verstehen und spüren: klar erklärt, mit Zuschuss vom Betrieb und einer Abrechnung, die das Lohnbüro entlastet.
In vier Schritten zur fertigen Lösung.
Von der ersten Analyse bis zur laufenden Betreuung, ein klarer Prozess, der Ihnen die Arbeit abnimmt.
Analyse
Bestandsaufnahme der aktuellen Situation, Ziele und Belegschaftsstruktur.
Konzept
Auswahl der passenden Lösung aus dem Markt und Aufbau der Versorgungsordnung.
Umsetzung
Einrichtung, Kommunikation an die Belegschaft und rechtssichere Dokumentation.
Betreuung
Laufende Betreuung, Ein- und Austritte und jährliche Aktualisierung.
Wir beraten Ihre Mitarbeiter selbstverständlich auch persönlich.
Die beste Versorgungsordnung wirkt erst, wenn die Mitarbeiter sie verstehen. Selbstverständlich begleiten wir Ihr Team individuell, von der ersten Frage bis zum passenden Vertrag.
- Verständliche Aufklärung auf Augenhöhe
- Individuelle Beratung pro Mitarbeiter
- Antworten auf Fragen zu Brutto, Netto und Jobwechsel
- Begleitung über das gesamte Berufsleben
Konkret gerechnet, nah an den Betrieben.
Betriebliche Vorsorge, die im Betrieb funktioniert: rechtssicher aufgesetzt, konkret gerechnet und langfristig betreut. Nah an den Betrieben, nah an den Mitarbeitenden.
Elke Hohensträter
Finanzberaterin · Köln
Fokus betriebliche Vorsorge
Betriebliche Altersvorsorge für Unternehmen und ihre Mitarbeitenden: rechtssicher eingerichtet, konkret gerechnet und dauerhaft betreut.
Eingebunden am Standort Köln
Beratung im Team der Horbach Wirtschaftsberatung GmbH im Mediapark, mit deren Fachwissen im betrieblichen Versorgungsmanagement.
Anbieter-Pool statt Einzeltarif
Zugang zu mehreren Versicherern. Die Lösung richtet sich nach Ihrer Belegschaft, nicht nach einem Regal.
Mit Zahlen belegt
Jede Empfehlung wird mit Ihren Zahlen gerechnet: Beitrag, Zuschuss, Ersparnis bei Steuern und Sozialabgaben.
Was Kunden über die Zusammenarbeit sagen.
Anja Bremer, Leiterin Personalmanagement bei der Valensina-Gruppe, über die Zusammenarbeit im betrieblichen Versorgungsmanagement.
Was Arbeitgeber am häufigsten fragen.
Fachlich geprüfte Antworten auf die Fragen, die im Erstgespräch immer wieder kommen.
Sprechen wir über Ihre betriebliche Altersvorsorge.
Kostenfrei und persönlich. Hinterlassen Sie kurz Ihre Daten. Ich melde mich bei Ihnen.
Jede Zahl auf dieser Seite ist mit einer Quelle belegt.
Die Aussagen stützen sich auf Primärquellen: Gesetzestext, die Deutsche Rentenversicherung, Ministerien und Studien-Originale. Hier sind sie offen einsehbar.
- Offizielle Quelle§ 1a Abs. 1a BetrAVGArbeitgeber-Pflichtzuschuss von 15 % bei Entgeltumwandlung, soweit der Arbeitgeber Sozialversicherungsbeiträge einspart.Gesetze im Internet (2026)Original-Quelle öffnen
- Offizielle Quelle§ 3 Nr. 63 EStGBeiträge zur betrieblichen Altersvorsorge sind bis 8 % der Beitragsbemessungsgrenze steuerfrei (2026: 8.112 Euro im Jahr).Gesetze im Internet (2026)Original-Quelle öffnen
- Offizielle Quelle§ 1 Abs. 1 Nr. 9 SvEVEntgeltumwandlung ist bis 4 % der Beitragsbemessungsgrenze sozialversicherungsfrei (2026: 4.056 Euro im Jahr).Gesetze im Internet (2026)Original-Quelle öffnen
- Offizielle QuelleDRV: Beitragsfreiheit der EntgeltumwandlungAuf die Entgeltumwandlung im sozialversicherungspflichtigen Bereich spart auch der Arbeitgeber die Sozialabgaben (rund 20 %). Der 15-%-Pflichtzuschuss liegt darunter.Deutsche Rentenversicherung (2026)Original-Quelle öffnen
- BranchenstudieGenerali bAV-Studie Mittelstand 202480 % der Mittelständler nutzen die bAV als Instrument zur Mitarbeiterbindung, Rang 2 nach Weiterbildung.Generali (forsa, 200 Personalverantwortliche) (2024)Original-Quelle öffnen
- Offizielle Quelle§ 8 BVVEntgeltunterlagen sind elektronisch zu führen (§ 8 BVV). Die Befreiungsmöglichkeit endet zum 31.12.2026; ab 01.01.2027 ist die elektronische Führung ausnahmslos verbindlich.Deutsche Rentenversicherung (2026)Original-Quelle öffnen